 이미지 확대보기
28일 김재섭 국민의힘 의원실이 신용보증기금으로부터 제출받은 자료에 따르면 신보의 총 보증 승인금액은 2021년 13조5825억원에서 2025년 13조6461억원으로 636억원(0.5%) 증가하는 데 그쳤다. 같은 기간 보증 승인 건수는 4만1351건에서 3만6009건으로 12.9% 감소했다. 보증 승인 건수는 줄었지만 전체 승인금액은 유지됐다.
문제는 이 같은 총량의 변화보다 보증금액이 어느 기업에 배분됐느냐에 있다. 매출 50억원 이하 기업에 대한 보증 승인금액은 2021년 9조3564억원에서 2025년 7조8215억원으로 1조5349억원 감소했다. 반면 매출 100억원 초과 기업에 대한 보증 승인금액은 2조3615억원에서 3조8982억원으로 1조5367억원 증가했다.
본지가 신보 제출자료를 토대로 계산한 두 구간의 증감액 차이는 18억원에 불과하다. 보증 총액이 거의 변하지 않은 상황에서 매출 50억원 이하 기업에 대한 보증금액이 감소하고 매출 100억원 초과 기업에 대한 보증금액이 비슷한 규모로 늘어난 것이다. 단순히 보증 재원이 줄어들어 영세기업 지원이 감소했다고 보기 어려운 대목이다.
보증금액의 비중을 비교하면 이러한 변화는 더욱 뚜렷하게 드러난다. 자료에 따르면 매출 10억원 이하 기업이 전체 보증 승인금액에서 차지하는 비중은 2021년 35.7%에서 2025년 29.5%로 6.2%포인트 하락했다. 반면 매출 100억원 초과 기업의 비중은 같은 기간 17.4%에서 28.6%로 11.2%포인트 상승했다. 두 구간의 비중 격차는 18.3%포인트에서 0.9%포인트로 좁혀졌다.
신보의 보증 지원이 상대적으로 매출 규모가 작은 기업에서 큰 기업으로 이동하는 흐름을 보인 것이다. 매출 100억원 초과 기업은 중소기업에 해당할 수도 있어 이들을 일률적으로 대기업으로 분류할 수는 없다. 그러나 담보력이 부족한 기업의 자금조달을 지원한다는 신보의 설립 취지를 고려하면, 매출 규모에 따른 보증 배분 변화가 어떤 정책적 판단에 따라 발생했는지는 살펴볼 필요가 있다.
보증 승인 건수에서도 양극화가 확인된다. 김재섭 의원실 자료에 따르면 매출 10억원 이하 기업의 보증 승인 건수는 2021년 1만8524건에서 2025년 1만4379건으로 22.4% 감소했다. 승인금액 역시 4조8422억원에서 4조289억원으로 16.8% 줄었다. 반면 매출 100억원 초과 기업의 승인 건수는 3142건에서 4004건으로 27.4% 증가했고, 승인금액은 2조3615억원에서 3조8982억원으로 65.1% 늘었다.
전체 보증 승인 건수가 12.9% 감소하는 동안 매출 100억원 초과 기업의 승인 건수는 오히려 증가했다. 보증 승인금액의 증가율도 승인 건수 증가율을 크게 웃돌았다. 본지 계산 결과, 매출 100억원 초과 기업의 건당 평균 보증금액은 2021년 7억5160만원에서 2025년 9억7360만원으로 29.5% 증가했다. 매출 10억원 이하 기업의 건당 평균 보증금액이 같은 기간 2억6140만원에서 2억8020만원으로 7.2% 증가한 것과 대조적이다.
이에 따라 매출 100억원 초과 기업과 매출 10억원 이하 기업의 건당 평균 보증금액 격차는 2021년 2.88배에서 2025년 3.48배로 확대됐다. 매출 100억원 초과 기업은 보증을 받은 건수와 건당 평균 보증금액이 동시에 늘어난 반면, 매출 10억원 초과 50억원 이하 기업은 건당 평균 보증금액마저 감소했다. 해당 구간의 보증 승인 건수는 1만5391건에서 1만3266건으로 13.8% 줄었고, 승인금액도 4조5142억원에서 3조7926억원으로 16.0% 감소했다.
이 같은 보증 배분 변화는 창업 연차별 자료에서도 반복된다. 창업 3년 이하 기업의 보증 승인금액은 2021년 4조8161억원에서 2025년 3조5130억원으로 27.1% 감소했다. 전체 보증금액에서 차지하는 비중도 35.5%에서 25.7%로 9.8%포인트 낮아졌다.
반면 창업 7년 초과 기업의 보증 승인금액은 2021년 5조5507억원에서 2025년 6조9579억원으로 25.4% 증가했다. 전체 보증금액에서 차지하는 비중은 40.9%에서 51.0%로 높아졌다. 2025년에는 창업 7년 초과 기업에 대한 보증금액이 전체의 절반을 넘어섰다. 신보의 보증 지원에서 창업 초기 기업의 비중이 줄어드는 사이 업력이 7년을 넘긴 기업의 비중은 절반을 웃돌게 된 것이다.
건당 평균 보증금액에서도 차이가 나타났다. 창업 3년 이하 기업의 건당 평균 보증금액은 2021년 3억550만원에서 2025년 3억940만원으로 1.3% 증가하는 데 그쳤다. 반면 창업 7년 초과 기업은 3억7180만원에서 4억5210만원으로 21.6% 증가했다. 창업 초기 기업과 업력이 긴 기업 사이의 보증금액 격차가 확대되는 양상이다.
신보의 보증 지원이 축소된 배경을 단순히 영세기업에 대한 지원 의지 부족으로만 해석하기는 어렵다. 보증기관의 건전성 악화와 대위변제 증가도 함께 고려해야 하기 때문이다. 신보의 부실률은 2022년 2.0%에서 2023년 3.3%로 상승했으며, 2025년에는 4.2%로 계획됐다. 대위변제액도 2022년 1조3830억원에서 2023년 2조2873억원, 2024년 2조9583억원으로 증가한 것으로 보도됐다. 보증 총량 계획 역시 2024년 86조3000억원에서 2025년 75조6000억원으로 축소된 것으로 알려졌다.
부실률 상승과 대위변제액 증가는 신보가 보증 심사와 위험관리를 강화할 유인이 될 수 있다. 보증기관으로서 재무 건전성을 유지하고 부실 위험을 관리하는 것 역시 중요한 책무다. 따라서 영세기업과 초기 창업기업에 대한 보증 감소가 위험관리 강화의 결과일 가능성도 고려해야 한다.
그러나 건전성 관리가 정책금융의 본래 목적보다 우선하는 상황이 지속된다면 신보의 역할에 대한 근본적인 문제가 제기될 수 있다. 담보력이 부족하거나 신용도가 낮아 민간 금융기관에서 자금을 조달하기 어려운 기업을 지원하는 것이 신보의 주요 설립 목적이기 때문이다. 위험이 상대적으로 낮은 기업에 보증이 집중되는 구조가 고착화할 경우, 정작 정책금융이 필요한 기업의 자금조달 기회가 줄어들 수 있다는 우려가 나온다.
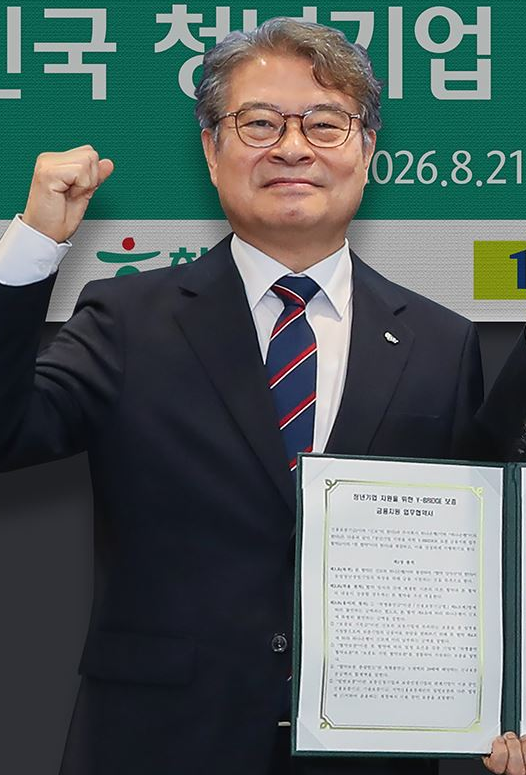
이 같은 상황에서 강승준 이사장이 이끄는 신보의 향후 정책 방향에도 관심이 쏠린다. 금융위원회는 강 이사장을 공공기관 혁신과 생산적 금융을 위한 정책금융 역할 강화에 기여할 적임자로 평가했다. 기획재정부 공공정책국장과 재정관리국장, 재정관리관 등을 거친 예산·재정 분야 관료 출신이라는 점도 그의 주요 경력이다.
생산적 금융은 성장 가능성이 있는 기업에 자금을 공급해 경제의 성장 동력을 확보하는 것을 주요 방향으로 삼는다. 그러나 신보가 제출한 최근 5년간의 자료에서는 매출 규모가 큰 기업과 업력이 긴 기업에 대한 보증금액이 증가하고, 매출이 적거나 창업 초기인 기업에 대한 보증금액은 감소하는 흐름이 확인됐다. 성장기업에 대한 금융 공급 확대와 담보력이 부족한 기업에 대한 정책금융 지원을 어떻게 조화시킬 것인지가 신보의 정책적 과제로 떠오르고 있다.
다만 이번 자료에서 확인되는 보증 배분 변화의 상당 부분은 최원목 전 이사장 재임기에 발생했다. 최 전 이사장은 2022년 8월 취임해 2025년 8월 임기가 만료됐으나 후임 인선 지연으로 재직을 이어갔고, 2026년 3월 물러났다. 특히 2024년 매출 100억원 초과 기업에 대한 보증금액이 급증하고 창업 초기 기업에 대한 보증금액이 감소한 시점은 최 전 이사장 재임기 후반에 해당한다. 당시 보증 배분에 영향을 미친 정책적 판단과 심사기준을 살펴볼 필요가 있는 이유다.
김재섭 의원은 신보가 담보능력이 부족한 기업의 자금조달을 돕기 위해 설립된 기관이라는 점을 강조하며, 최근 5년간 매출이 적고 창업한 지 얼마 되지 않은 기업에 대한 보증 승인 실적은 감소한 반면 매출 규모가 큰 기업에 대한 보증 승인 실적은 증가했다고 지적했다. 이어 이러한 변화가 발생한 원인을 명확히 밝히고 영세기업과 초기 창업기업에 대한 보증 지원이 설립 취지에 맞게 이뤄지고 있는지 점검해야 한다고 강조했다.
심준보 로이슈(lawissue) 기자 xzvc@lawissue.co.kr
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
메일: law@lawissue.co.kr 전화번호: 02-6925-0217


;)
