 이미지 확대보기
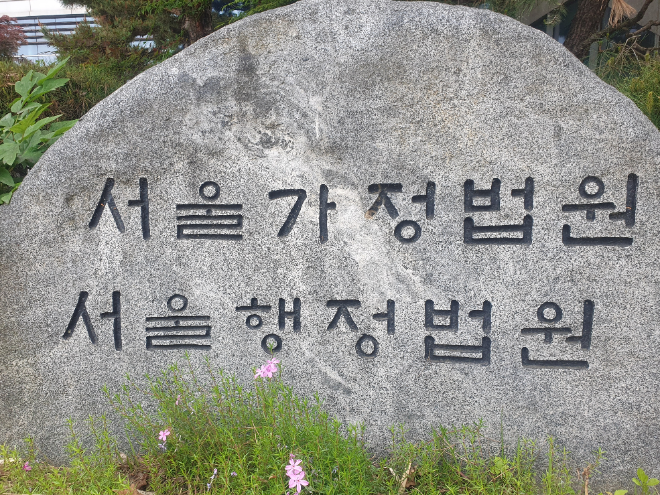
서울행정법원은 행정부와 조세부는 지난 10월 20일, 이같이 선고했다.
법원의 판단은 지방세법 제13조(과밀억제권역 안 취득 등 중과) 제3항 제1호 나목(부동산 취득일부터 1년 이내에 다른 업종이나 다른 용도에 사용ㆍ겸용하는 경우)은 추징이라는 표현을 사용하고 있지 않을 뿐만 아니라, 같은 법 제13조 제2항 단서의 감면요건(대도시 중과 제외 업종에 직접 사용할 목적으로 부동산을 취득하는 경우) 충족 여부의 사후관리를 위한 규정에 불과하므로, 추징이 아니라 사후적 감면요건을 정한 규정이라고 판단한다고 선고했다.
김도현 로이슈(lawissue) 인턴 기자 ronaldo0763@naver.com
<저작권자 © 로이슈, 무단 전재 및 재배포 금지>
메일: law@lawissue.co.kr 전화번호: 02-6925-0217


;)
